USD/CAD: дорогая нефть и дорожающий доллар остаются уязвимостью канадца

Канадский доллар весь прошедший период непрерывно дешевел, сформировав практически безоткатный восходящий импульс в паре. Доллар США укреплялся по всему рынку на фоне решения ФРС, а трейдеры сомневались, что торговая сделка с США будет скорой. К тому же, дорогая нефть усиливала инфляционные опасения и доводы в пользу дальнейшего ужесточения политики ФРС.
При этом, канадский CPI за август вырос на 3,0%, совпав с прогнозом, а базовые показатели Банка Канады остались на 2,0% и 1,9%. Сохранение базового инфляционного давления в пределах целевого диапазона регулятора снизило вероятность жестких монетарных мер со стороны Банка Канады. Тогда как ФРС единогласно принял решение повысить целевую ставку по федеральным фондам на 25 базисных пунктов — до диапазона 3,75%-4,00%, и дал понять, что возможен ещё один шаг в этом году, у Банка Канады ставка осталась на прежнем уровне. Разнонаправленность ожиданий — возобновление цикла повышения ставок в США при нейтральной позиции Банка Канады — спровоцировала масштабный переток капитала в активы в долларах США. Дополнительным фактором стало снижение нефти примерно на 3,2% после сообщения о дополнительных поставках саудовской нефти через Оман.
Это движение закрепило и выступление губернатора Банка Канады Тиффа Макклема. Он сказал, что Банк не хочет опоздать с повышением, если инфляционное давление окажется устойчивым, однако если новые американские тарифы сохранятся, рост экономики в четвёртом квартале может сократиться примерно вдвое, до уровня ниже 1%. Параллельно он указал, что при цене нефти около 100 долларов инфляция в Канаде, вероятно, продолжит повышаться, а повреждение нефтеперерабатывающей инфраструктуры делает рост цен на бензин и дизельное топливо сильнее обычного эффекта одного только роста цены сырой нефти. Такая комбинация ограничивает способность Банка Канады быстро следовать за ФРС по ставкам: торговые ограничения давят на спрос и рост экономики, тогда как дорогая энергия создаёт инфляционный риск.
Индекс доллара поднялся до двухмесячного максимума, а доходность 30-летних облигаций достигла максимума с 2004 года. Собственная статистика Канады добавила слабости: розничные продажи в июле упали на 0,7%, до 73,7 млрд канадских долларов, а в реальном выражении объём продаж уменьшился на 1,1%. Предварительная оценка августа показывала возможный отскок на 1,3%, однако Statistics Canada прямо указывала, что это ранняя оценка и она подлежит пересмотру.
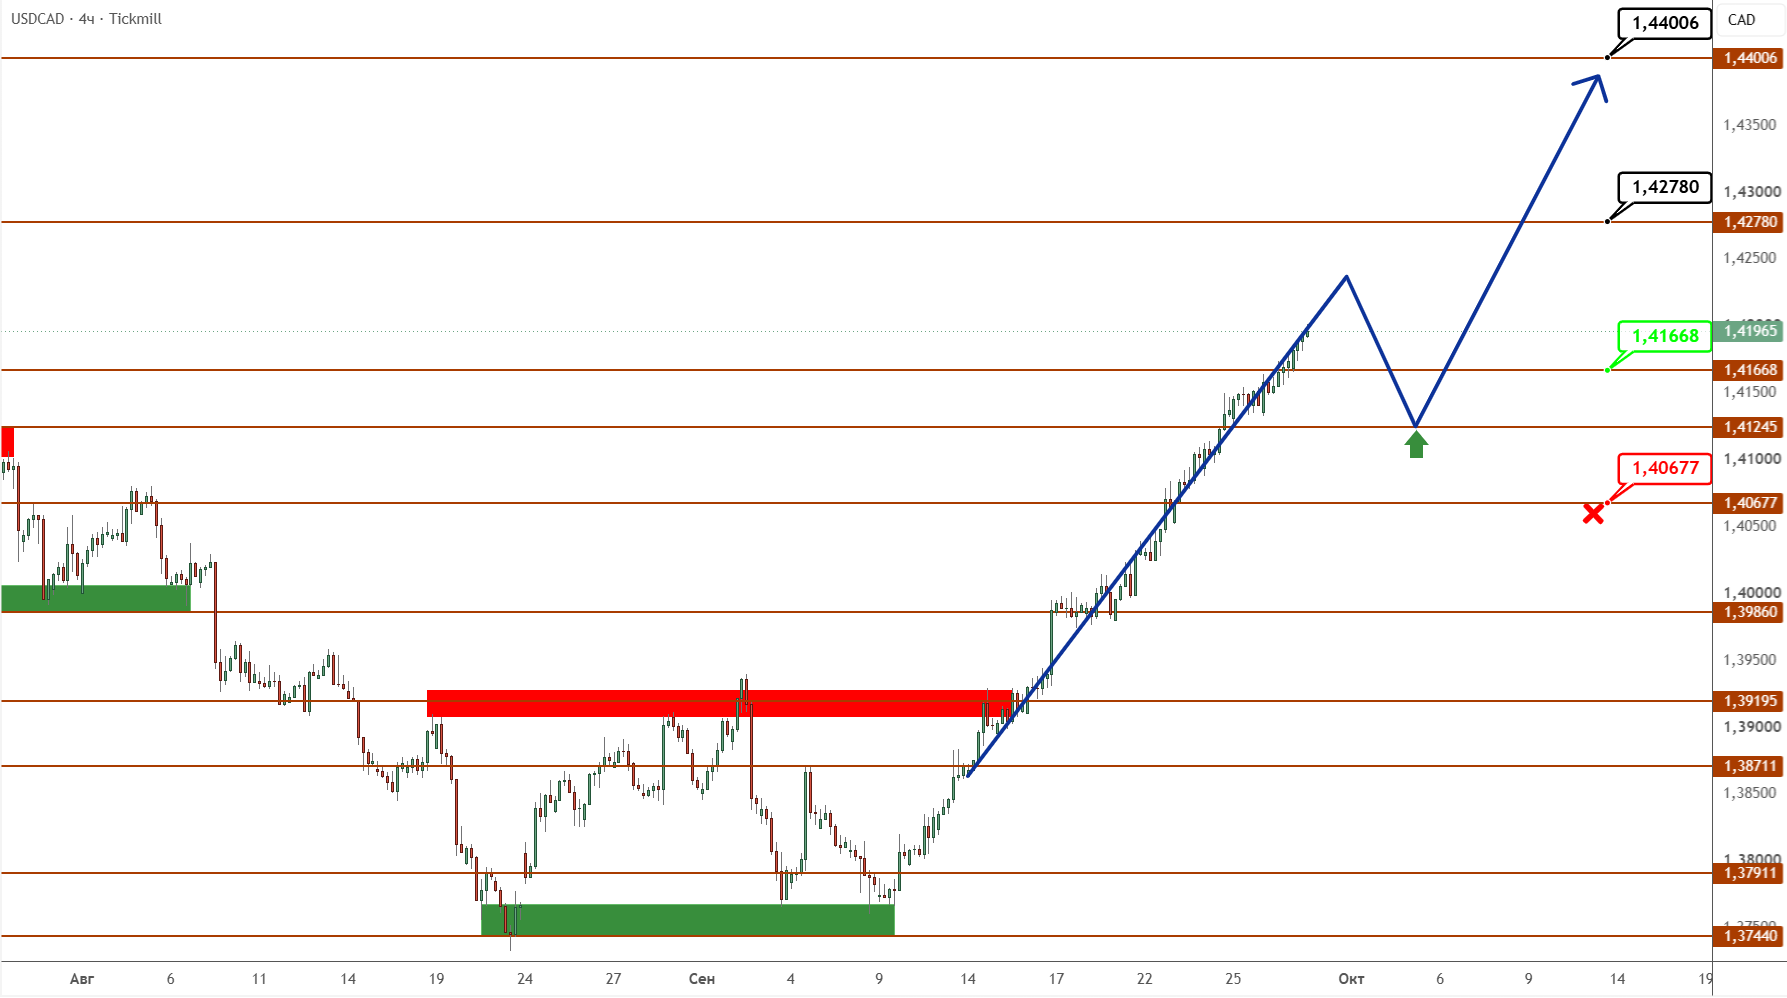
Это однозначно указывает на смену приоритетного вектора в восходящем направлении.
Для его подтверждения цене необходимо закрепиться выше уровня 1,4166, где ожидается граница ключевой зоны поддержки с высокой активностью покупателей, которые будут сдерживать попытки вернуться к нисходящему движению.
При локальной коррекции в случае формирования уверенного отскока после ретеста этой зоны появится сигнал к развитию следующей волны роста с целевой областью в районе 1,4278-1,4400.
Текущий сценарий будет отменен в случае пробоя зоны поддержки с последующим закреплением цены ниже разворотного уровня на 1,4067.
***
Понравилась моя статья и пользуетесь приложением Telegram?
Если Вы ответили на оба вопроса "Да!", тогда подпишитесь на мой канал и больше никогда не пропускайте новые выпуски.
Отказ от ответственности: предоставленные материалы предназначены только для информационных целей и не должны рассматриваться как рекомендации по инвестициям. Точка зрения, информация или мнения, выраженные в тексте, принадлежат исключительно автору, а не работодателю автора, организации, комитету или другой группе, физическому лицу или компании.
Прошлые результаты не являются показателем будущих результатов.
Предупреждение о рисках: CFD-контракты – сложные инструменты, сопряженные с высокой степенью риска быстрой потери денег ввиду использования кредитного плеча. 69% и 73% розничных инвесторов теряют деньги на торговле CFD в рамках сотрудничества с Tickmill UK Ltd и Tickmill Europe Ltd соответственно. Вы должны оценить то, действительно ли Вы понимаете, как работают CFD-контракты, и сможете ли Вы взять на себя высокий риск потери своих денег.
Фьючерсы и опционы: торговля фьючерсами и опционами с маржей несет высокую степень риска и может привести к убыткам, превышающим ваши первоначальные инвестиции. Эти продукты подходят не для всех инвесторов. Убедитесь, что вы полностью понимаете риски и принимаете соответствующие меры для управления своими рисками.
Арман активно торгует на рынке Forex уже 10 лет. Занимается обучением начинающих трейдеров и консультированием в части торговли и построения собственной торговой стратегии и управления рисками. Имеет больше 7 лет опыта работы в различных брокерских компаниях в качестве аналитика и консультанта.